 一站式北京贷款助贷钱云路博客
最近一个月,问网贷多的借款人朋友明显多了起来。征信报告拉出来,未结清的小额贷款七八笔,近三个月的审批查询十几条,想申请北京信用贷款,线上测额度次次秒拒。这类情况在 2026 年的北京信贷市场里非常典型,问题多半不落在逾期上,而落在账户结构上。那么北京贷款但网贷多、小额贷款多,如何优化征信办银行信用贷款呢?下面北京贷款公司钱云路经理就为各位借款人朋友详细解答,把北京贷款的风控逻辑、六步优化顺序和北京的产品口径一次讲清。
先看一个今年三月接手的实际情况。昌平一位做行政的借款人朋友,公积金基数一万出头,单位正规,按理说是银行喜欢的客群。征信拉出来一看,名下六笔小额网贷没结清,余额加起来不到四万,北京信用贷款的线上通道对他全部关闭,近三个月测额度和审批查询十二条。他先自己在线上投了三家银行,全部秒拒,查询又多了三条。想办银行信用贷款,处理方式是先停手,把五笔小额网贷结清并逐一注销,留一笔银行系产品继续正常还款,信用卡账单日前压到三成,静默五个月后走北京农商行的线下通道申请北京信用贷款,批下来 18 万,年化 3.8%。前后的差别,就落在账户数和查询数这两个数字上,这也是北京信用贷款审批里最看得见的两个变量。
一、先看清银行在盯什么,四条红线
银行审批北京信用贷款,看的从来不只是欠了多少钱,核心问题在于这笔钱现在敢不敢借。风控模型主要盯四个维度,行业通行的参考线放在这里,各家尺度不一,最终以经办行审批为准。
| 维度 | 银行在解读什么 | 通行参考线 |
|---|---|---|
| 查询次数 | 最近是不是很缺钱 | 近1月不超3至5次,近3月不超6至8次 |
| 负债率 | 每月还得起吗 | 月供总和不超月收入50% |
| 网贷笔数 | 是不是借上瘾了 | 未结清不超3笔,超5笔线上通道基本关闭 |
| 还款记录 | 有没有逾期 | 当前无逾期,近2年无连三累六 |
申请北京信用贷款还有一条机构层级的潜规则值得交代。银行自有信用贷产品排第一档,持牌消费金融第二档,小贷公司和助贷平台垫底,名下哪怕只有一笔小贷公司的借款,申请北京信用贷款时画像也会被拉低一截。很多人纳闷自己没有逾期为什么总被拒,答案就在这里,风控看的是负债画像,网贷多、账户数多本身就是资金紧张的风险信号,北京信用贷款的大数据综合评分同样会因此下滑,触发准入拦截。
为什么风控看笔数不看金额,这里展开讲一句。一笔 5 万元的银行贷款,和拆成七笔的 5 万元网贷,在系统里是两个完全不同的客户画像,前者是有稳定融资能力的正常借款人,后者被判定为依赖短期小额借贷、现金流开始拆东墙补西墙,负债总额一模一样,评分差得很远。这就是银行审批北京信用贷款时多头借贷标签的本质,银行怕的从来都欠过钱这件事本身并不要紧,怕的是名下挂着十几个能随借随还的口子,说明收入覆盖不住开支,随时可能崩。
二、账户状况定档,决定要养多久
动手优化之前,先拉一份详版征信报告,人民银行征信中心官网、云闪付或银行 App 都能查,本人查询不算硬查询。对着报告给自己定个档,银行信用贷款批不批、养多久都从这里推,位置不同,办北京信用贷款的动作和周期完全不同。
| 档位 | 典型特征 | 银行态度与建议 |
|---|---|---|
| 轻度 | 近3月硬查询不超6次,未结清网贷不超2笔 | 清理后静养3个月即可申请银行信用贷款 |
| 中度 | 查询6至10次,网贷3至5笔 | 大行线上基本拒,养6个月再走北京信用贷款线下人工通道 |
| 重度 | 查询超10次,网贷6笔以上 | 信用贷基本关闭,先清债养6至12个月或转北京房产抵押贷款过渡 |
顺带把两个时间规则分清。查询记录在报告上展示两年,但风控真正在意的是最近两到六个月那段,更早的记录权重随时间衰减,所以养征信养的就是最近这半年,不必等满两年,具体展示规则可以看银行信用贷款是看两年征信吗这篇。逾期不良信息自终止之日起保留五年,这个出自征信业管理条例第十六条,和查询是两套规则。另外提醒一句,2025 年 12 月发布的一次性信用修复政策适用的是 2020 年至 2025 年底期间、单笔不超 1 万元且在 2026 年 3 月底前还清的逾期,政策已到期,2026 年新产生的逾期并不适用,市面上拿这个名目收费的全是套路。
三、六步优化顺序,一步都不能跳
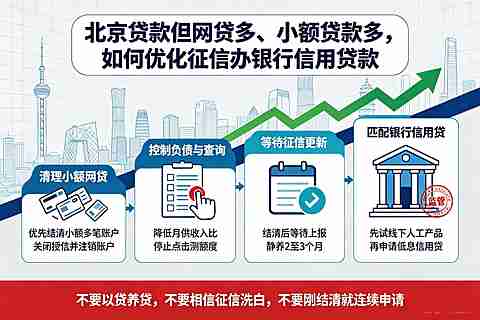
优化征信再办银行信用贷款,讲的就是顺序,顺序错了,前面做的功夫会被一次新申请全部作废。完整路径是停、结、销、降、静、选,北京信用贷款的六步优化顺序。
第一步停,当天生效。不再提交任何贷款和信用卡申请,北京信用贷款的审批大门先别急着敲,不点任何平台的查看额度、提额、借钱测算,每一个按钮背后都是一次贷款审批硬查询,一分钱没借记录照样留下。手机里闲置的借贷 App 清一遍,管住手是全部六步的前提,也是办北京信用贷款的第一块敲门砖。第二步结,一到两周内完成,为申请北京信用贷款清场。结清顺序按先小后高来,金额小、笔数多、年化高的网贷最先清,这类账户在银行眼里就是现金流经常断裂的信号,消金公司账户优先于银行系产品。资金有限时集中还掉三四笔小额,银行信用贷款的风控认的是笔数不是总额,把未结清笔数压到三笔以内,银行信用贷款的准入线才够得着,比提前还一笔大额对多头标签的改善更明显。结清凭证、还款流水留好,后续核对征信用得上。
第三步销,结清后立刻做,这一步九成想办银行信用贷款的人都漏了。还清网贷后把 App 一删了事,征信上账户不会自动消失,状态只显示已结清未销户,授信额度还挂在名下,办北京信用贷款时风控眼里依然是隐性负债。正确做法是主动联系平台客服申请注销账户、关闭全部授信额度,要求报备征信更新为已销户,报备后约一个月生效。销的是网贷账户,常用信用卡保留两到四张即可,销卡反而缩短信用历史。第四步降,把信用卡使用率压下来。公式很简单,已用额度除以总授信额度,申请银行信用贷款时使用率 30% 以内最优,50% 达标,70% 是多数银行的警戒线,负债率的算法可以看负债率多少会影响申请北京信用贷款这篇。杜绝最低还款和账单分期叠加,分期不会降使用率,欠款一分没少还全额计入月度负债。也别做零账单,半年平均的记录瞒不过新版征信,账单日前还到三成以内就够用,主动申请提额抬高分母同样有效。
第五步静,三到六个月静默期,结清销户完成后启动,这是北京信用贷款重新过审的关键窗口。期间零新增申请、零新增查询,存量贷款按时足额还,社保公积金保持连续。查询偏轻的养三个月可以开始接触银行,查询偏重或机构数刚压下来的,等满六个月再行动。第六步选,最后才是挑北京信用贷款产品。不要一上来就投国有大行线上产品,线上系统打分最死板,查询一多直接机器拒。从北京本地城商行农商行的线下人工通道起步申请北京信用贷款,客户经理能结合收入和资产做综合判断,北京信用贷款走线下容错率明显更高。每次只投一家北京信用贷款产品,间隔至少一个月,被拒后先分析原因再行动。
把六步压缩成一张时间线表,照着排即可。
| 时间 | 核心动作 | 阶段目标 |
|---|---|---|
| 第 1 周 | 拉详版征信,停止一切申请与测额度,梳理全部网贷账户 | 查询归零,底数摸清 |
| 第 2 至 4 周 | 优先结清小额高息网贷,逐个联系平台注销账户 | 未结清笔数压到 2 至 3 笔 |
| 第 2 至 6 个月 | 静默期,零新增查询,信用卡使用率压到三成,社保公积金保持连续 | 查询记录权重衰减,评分回升 |
| 静默期满 | 先做不产生硬查询的预评估,再从宽容型产品线下进件 | 一次命中,不广撒网 |
四、北京市场对网贷客群相对宽容的产品口径
2026 年北京市场上,几家主流银行信用贷款产品对网贷多客群的准入口径整理如下,政策随时会调,进件前以银行最新公示为准。
| 银行产品 | 网贷与查询口径 | 适配人群 |
|---|---|---|
| 工行融e借 | 线上未结清不超3笔,线下近3月查询10次内有机会 | 个税1万以上加社保连续2年的客户 |
| 邮储邮享贷 | 贷款不超2笔(按揭不算),近2月审批查询不超4次 | 查询轻、笔数少的借款人 |
| 北京农商行凤凰e借 | 网贷不超4家、查询不超10次的口径相对友好 | 社保6个月可进件的本地客群 |
| 北京银行京e贷 | 线下版口径更严,网贷不超2家、查询不超6次,利率额度更优 | 养完半年、资质较好的客户 |
| 城商行农商行线下 | 人工审批可综合判断实际还款能力 | 查询偏多、需要人工说明情况的客群 |
网贷笔数实在压不下来、又急着用钱的,两条备选路径摆在这里。一是房产抵押类产品,办不了北京信用贷款时的主通道,抵押物垫在后面,对多头借贷的容忍度远高于纯信用贷,网贷多也有希望,具体可以看网贷多了可以办理房产抵押贷款吗这篇的说明。二是所谓的垫资重组,第三方垫资结清再静养半年申请北京信用贷款,听起来美好,实际综合成本常到负债总额的一到两成,还要公积金连续一年、月入 8000 以上、单位正规这些硬条件都缺一不可,适合不适合要自己算总账,急用钱的可以看个人网贷债务重组必备条件这篇再决定。同时守住一条底线,消费贷资金不能直接拿去还网贷,银行贷后查资金流向查得严,违规用途会触发收贷。
五、这些坑,踩一个白养半年
第一,花钱洗白征信再办北京信用贷款,这条路走不通。人行征信记录任何机构无权删除,结清记录保留五年,宣称付费清除多头记录的全部是骗局,央行也明确过信用修复不收费、不找代理。第二,中介包装资质。伪造流水和单位信息涉及骗取贷款,是刑事风险,北京风控对造假查得尤其严。第三,优化期间继续点测额度,银行信用贷款的查询线越踩越深。每多一次查询,通过率再降一档,越试越花、越花越拒是恶性循环的起点。第四,花呗借呗当成不上征信。新版花呗借呗很多已经上报人行征信,就算没上报,申请和账户记录也会进第三方大数据,评分下滑照样拦住银行信用贷。第五,刚结清就广撒网。静默期刚满就同时投五六家银行,刚沉下去的查询记录立刻被推高,半年功夫白费。
六、借款人朋友问得最多的几个问题
问,网贷都还清了,办北京信用贷款前征信多久能变干净?答,头部平台结清状态一至七个工作日更新,普通持牌机构按月批量上报,最长一个月;主动注销后约一个月显示已销户。查询记录的负面权重在静默三个月后大幅下降,六个月基本恢复常态。
问,没有逾期只是网贷多,为什么北京信用贷款总被拒?答,风控看的是负债画像而不只是还款记录,账户多本身就代表资金紧张,大数据评分随之下降,触发的是准入拦截而非逾期拦截,所以征信干净和能批下来是两回事。
问,能用一笔新的银行信用贷款把多笔网贷整合掉吗?答,方向对,操作要合规。用一笔低息银行贷款置换多笔高息小额负债,账户数和综合利率一起降,属于合理的债务置换;但消费贷资金直接还网贷属于违规用途,置换要通过正规产品走合规流程,算清总成本再动手。
问,申请北京信用贷款前,信用卡分期要不要提前结清?答,不用。多数银行把信用卡正常分期和小额网贷区分开,不视为多头借贷,刻意结清反而占用资金,把使用率控制住比结清分期更有价值,银行信用贷款的评分也更稳。
问,静默期内资金周转不开,等不了北京信用贷款怎么办?答,优先盘活存量,把信用卡临时额度、本行存量授信用起来,或者跟亲友周转过桥,切忌回头点网贷补窟窿,那会让银行信用贷款的静默白养,一次新申请就把北京信用贷款的静默归零;实在顶不住的,拿名下房产做北京抵押贷款过渡,利率和对多头的容忍度都比信用贷宽松。
说到底,网贷多、小额贷款多拦住借款人朋友的,从来都是账户没关、查询没停、静默期没养满这个状态,欠过钱这件事本身并不要紧。北京信用贷款的大门没有关上,把机构数压下来、把查询沉下去、把使用率降到位,三到六个月后拿着一份干净的报告去申请北京贷款走线下通道,北京信用贷款批下来的额度和利率都会比硬闯好得多。
希望对大家有所帮助,让您贷款变得更简单!
未经允许不得转载:一站式北京贷款助贷钱云路博客 » 北京贷款但网贷多、小额贷款多,如何优化征信办银行信用贷款


 工商银行个人信用贷款额度一般是多少?
 工薪层能申请个人消费贷款吗
 征信花了可以申请公积金信用贷款
 公务员无抵押贷款额度年限是多少
 个人消费贷需要夫妻双方签字吗
 北京银行线下信用贷款额度详解:高不高?具
 北京工作多久能申请个人信用贷款
 银行个人消费贷要符合哪些条件
 关注官方微信