 一站式北京贷款助贷钱云路博客
2026 年的北京企业经营贷市场,价格和额度都比前两年松快了不少。抵押经营贷年化利率最低能到 2.9% 上下,纯信用的税贷、票贷额度普遍给到企业年开票收入的两到三成,纳税连续、开票稳定的企业,可选的银行一双手都数不过来。可钱云路经理今年接的咨询里,有一类企业主特别可惜,企业资质拿得出手,方案都谈得七七八八,法人征信一调出来,名下躺着七八笔网贷,审批当场就变了方向。那么北京法人名下有多笔网贷,影响企业经营贷款审批吗?下面北京贷款公司钱云路经理就结合 2026 年北京市场的实操口径,为各位借款人朋友详细解答。
先看一个今年遇到的实际情况。海淀一家做设备配件的小企业,年开票一千八百多万,纳税评级 B 级,按 2026 年的行情,申请经营贷里的税贷产品,额度空间能谈到两百万上下。法人征信调出来,名下六笔小额网贷没结清,还有十几条测额度的查询记录,两家银行的北京企业贷款系统初审都没过,第三家把企业经营贷款的额度压到六十万,利率还上浮了一截。企业经营贷审的虽然是企业,法人个人这份征信,权重一点都不低。
一、先说结论,有影响,看四个数落在哪一段
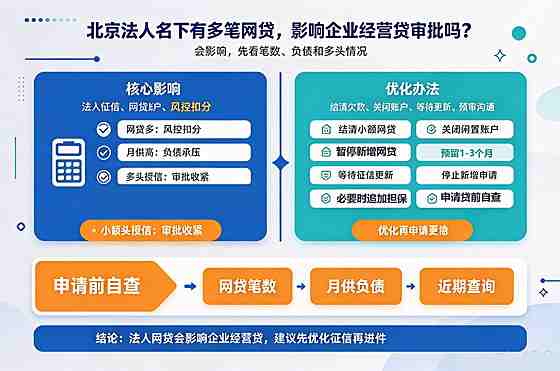
银行审批北京企业经营贷款,主看企业的纳税、开票和流水,这不代表法人个人征信只走个过场。2024 年起施行的《流动资金贷款管理办法》要求贷款人尽职调查时核查法定代表人和实际控制人的情况,北京各家银行落地时,法人的征信报告、个人负债、网贷记录全部进入企业授信的风险评价范围。网贷不等于逾期,多数银行真正盯着的是四个数,未结清笔数、近三个月的硬查询次数、综合负债水平、有没有当前逾期。
| 法人网贷状况 | 对审批的影响 | 常见处理方式 |
|---|---|---|
| 已结清、无逾期,留有1-2笔记录 | 基本不影响 | 直接申请,不用刻意处理 |
| 已结清但笔数3-5笔 | 轻度影响,综合评分下降 | 补齐经营材料,正常进件 |
| 未结清、金额小、按时还款 | 中度影响,挤占可贷额度 | 先结清高息小额,再进件 |
| 未结清3笔以上或金额较大 | 多数银行直接拒绝,或要求先结清 | 结清销户,等征信更新后申请 |
| 当前有逾期 | 系统直接拦截 | 结清后养6个月以上良好记录 |
| 近半年频繁点网贷和测额度 | 查询超标,通过率明显下降 | 静默3-6个月再进件 |
北京市场里出现频率最高的分界数字是 3 笔。未结清网贷压在 3 笔以内、近 3 个月硬查询不超过 6 次,多数北京企业贷款产品还有得谈;一旦超过这个数,系统初审被拒的概率明显上升,不少银行会直接要求先结清再进件。需要说明的是,这几组数字属于 2026 年市场实操口径,各家银行的风控模型不同,具体标准以各行官方公示为准。
二、银行为什么盯着法人的个人网贷
第一层原因在制度里写着。中小企业的经营性授信,绝大多数要求法人甚至实际控制人承担连带责任担保,企业赚不赚钱看报表,这个人靠不靠得住看征信。银行风控读到法人名下一串网贷,得到的信号很直接,连几百几千的小额周转都要从多个高成本渠道拆借,个人的资金链已经绷得很紧。北京就有真实案例,一家机械加工企业开票纳税正常、手上有排期订单,500 万的企业经营贷款在初审环节被拦下,原因就是法人征信上网贷笔数多、查询记录密集。
第二层是负债的算法比很多企业主想的高。银行算法人负债时,信用卡已用额度通常按 10% 折算成月供计入,网贷的月供并不照搬 App 上显示的本期应还,银行按授信额度和剩余期限内部折算,结果常常比借款人自己算的高一截。房贷车贷月供全部并入,已婚的还要按家庭合并测算。很多人纳闷自己算出来没超线,银行却给出了负债偏高的结论,差别就出在这套折算规则里。
第三层是查询次数暴露资金饥渴。每点一次测额度,哪怕一分钱没借到,征信上都会留下一条机构查询记录。近 3 个月硬查询超过 6 次,多数北京银行的审批明显收紧,其中小贷公司、消费金融公司的查询,比银行自己的查询扣分更重。企业主白天谈银行,晚上手机上顺手点两个贷款入口,几个星期后正式进件,这几条查询就全摆在审批人面前了。
| 法人侧指标 | 相对宽松的口径 | 相对严格的口径 |
|---|---|---|
| 未结清网贷笔数 | 3笔以内 | 2笔以内,最好清零 |
| 非银机构数量 | 3家以内 | 2家以内 |
| 近3个月硬查询 | 8次以内 | 6次以内 |
| 信用卡使用率 | 70%以内 | 50%以内 |
| 当前逾期 | 无 | 无,历史连三累六同样过不去 |
还有一层容易被忽略,企业侧和法人侧的征信是放在一起读的。企业征信记录的是公司层面的借款、担保和欠息,法人个人征信反映的是经营者本人的借贷习惯,两份报告拼在一起,才是银行眼里这家企业完整的信用画像。个人侧小贷频繁、企业侧又申请大额经营贷,风控模型给出的解读是资金饥渴叠加,审批自然收紧,这正是北京企业贷款风控里个人侧权重的体现。这也是为什么同样的企业资质,换一个征信干净的法人去申请北京企业经营贷款,结果能差出一个档次。
三、产品不同,容忍度差得很远
同样一份带着网贷的法人征信,走不同的产品,结局可能完全相反。这一点比记住任何具体数字都重要。
| 产品类型 | 对法人网贷的容忍度 | 背后逻辑 |
|---|---|---|
| 税贷、票贷等纯信用产品 | 最严格 | 高度依赖法人征信和大数据评分,网贷笔数与查询是硬性准入项 |
| 房产抵押经营贷 | 明显更宽 | 有抵押物在,法人个人负债和查询的放宽空间大,可线下沟通 |
| 专精特新、科技型企业专项 | 相对偏宽 | 授信重心在企业资质标签、研发投入和纳税开票,法人征信权重下降 |
| 城商行、农商行线下产品 | 视经营数据而定 | 侧重对公流水、订单、场地等真实经营证据,利率往往略高 |
规律其实很清楚,越依赖信用的产品,越看重法人个人的信用;越依赖资产的产品,越能容忍法人个人的瑕疵。带着一身网贷记录去冲北京企业贷款里的纯线上税贷产品,大概率白费一次查询,先看网贷多了可以办理房产抵押贷款吗这篇里的思路,或者核对一遍经营性房产抵押贷款征信要求,把通道选对,比反复换银行有效得多。专精特新、高新技术企业这类带资质标签的,还能再宽一档,2026 年北京科技型中小企业贷款的专项贴息政策里,资质好的企业利率能再降零点几个百分点,法人征信的权重让位给了企业的研发和纳税数据,这类企业主完全可以先把专项产品摸清楚再排申请顺序。
四、名下已经有网贷,按这个顺序处理
第一步,先自查再申请。通过中国人民银行征信中心官网或者云闪付 App,每人每年有两次免费查询机会,把未结清网贷笔数、近半年查询次数、信用卡已用额度逐项列清楚。别带着未知去提交申请,那等于白白多花一次硬查询。
第二步,结清之后必须注销账户。只还清不注销,账户仍挂在征信上显示正常授信,机构数和多头标签不会消失,系统照样把它当潜在负债。顺序是先结清、再销户,注销成功的页面记得截图留存。
第三步,给征信留足更新时间。结清后机构向征信中心报送数据一般要 5 到 15 个工作日,央行征信中心再花 1 到 3 个工作日更新,正常 30 天内报告会显示已结清。稳妥的做法是预留 1 到 3 个月再进件,让旧的查询记录先淡化一轮。结清证明让机构加盖公章收好,万一超过 30 天征信还没更新,可以持证明向银行提出征信异议处理。
第四步,压低信用卡使用率。账单日前提前还进去一部分,把已用额度控制在总额度 50% 以内,大额消费改走储蓄卡。提醒一句,别为此去销卡,销卡减少的是总额度,使用率反而被推高。
第五步,停掉一切新增申请。静默期内不点测额度、不办新卡、不碰新网贷,自查本人征信不算硬查询,但也别一天打几份。这段静默期绕不开,通常是 3 个月起步。
第六步,用经营数据对冲。对公流水、纳税开票记录、上下游合同、经营场地这些证据越扎实,客户经理线下综合判断的空间就越大。企业端的数据能对冲一部分个人侧的瑕疵,只是冲不掉多头标签本身,所以前五步还是基础。如果企业本身额度受限,可以先看看中小企业贷款额度低怎么办理,把企业侧的材料先补齐。
中间还有一步可以穿插,负债结构的整合。十几笔小额网贷,换成一笔期限更长、利率更低的银行产品,月供笔数下来了,机构数量也少了,负债表的观感会好很多。要注意两点,一是置换资金用途必须合规,贷款资金不能直接拿去还另一笔贷款;二是置换要提前三到六个月做,新贷款刚上征信时反而多了一笔负债,等还款记录跑上几个月,负债结构才算真正优化完。
第七步,时间实在紧迫,先走线下抵押通道。名下有房、网贷笔数在 3 到 5 笔之间又没有当前逾期的,部分城商行、农商行的抵押经营贷款支持线下人工审批,对网贷多但有合理解释、抵押物充足的客户留有余地。想了解这条路的完整流程,可以参考北京贷款网站里的抵押产品栏目,对照自己的情况先排一遍方案。
五、这几个误区,踩进去越努力离批款越远
误区一,网贷都按时还、没有逾期就没影响。银行看的是借贷行为画像,笔数、机构数、查询频次,每一项都单独扣分,无逾期也照样可能因为多头授信被拒。
误区二,法人只是挂名,个人征信无所谓。银行会穿透核查实际控制人,换谁来签字都绕不过去,风控认的是企业背后的真实经营者。
误区三,找中介包装征信、承诺保证过审。正常借贷记录没法人为删除,只能靠时间淡化,伪造材料属于骗取贷款,正规机构放款前不收取任何费用,先收费的要多个心眼。
误区四,用经营贷资金去还网贷。贷款资金明确禁止用于偿还贷款本息,2026 年对资金流向的穿透核查越来越细,查实会被要求提前结清并收回授信,等于把自己的后路堵死。
误区五,被拒后连着申请下一家。一天跑三家银行,只会多出三条硬查询,本来还有沟通空间的渠道也被自己堵上。正确做法是先预审材料,锁定和自身资质匹配度高的两三家北京企业经营贷款渠道,再正式提交。
六、借款人朋友问得最多的几个问题
问,法人网贷都结清了,多久能申请北京企业贷款?答,征信报告上显示已结清一般要 30 天左右,稳妥的做法是再等一到两个月,让近期的查询记录一起淡化,急着进件反而容易二次被拒,这也是北京企业贷款审批里最常见的遗憾。
问,企业流水很大,能忽略法人网贷吗?答,不能。企业经营贷的审批逻辑是既看公司更看人,流水再好,法人侧多头授信的标签还在,额度打折、利率上浮是常见结果,纯信用产品甚至直接拒。
问,法人征信花,股东能不能替代?答,部分银行支持变更申请主体,由持股比例高、征信干净的大股东作为借款人,但法人变更、持股时间、经营真实性都有准入要求,临时调整行不通,至少要提前几个月布局。
说到底,法人名下的网贷记录,是银行判断这位经营者资金管理能力的一个窗口。把未结清笔数压回安全线内、给征信留足更新周期、用真实经营数据把企业的还款能力摆到台面上,比反复试错有效得多。各家银行对网贷笔数和查询次数的口径每年都在微调,进件前先让客户经理预审一遍法人征信,方案排好了再动手,希望对大家有所帮助,让您贷款变得更简单!
未经允许不得转载:一站式北京贷款助贷钱云路博客 » 北京法人名下有多笔网贷,影响企业经营贷审批吗?


 天津金城银行金企贷申请、提款、还款流程【
 北京贷款助贷公司可以申请办理哪些贷款
 找助贷公司贷款,这些注意事项你必须知道!
 北京贷款中介(助贷公司、第三方贷款机构)
 找助贷公司贷款可靠吗
 北京贷款中介服务费大概是多少,一般几个点
 贷款机构太多怎么整合?贷款整合攻略来了!
 个人授信贷款额度和贷款实际额度一样吗
 关注官方微信